Aggiornato il · 3 min di lettura
Collega il reso all’acquisto, controlla quantità già ricevute e tieni separati movimento della merce e saldo del fornitore.
Guida operativa aggiornata al 8 ottobre 2026. Gli esempi e le schermate di collaudo sono identificati nelle didascalie.
Apri un reso quando merce già ricevuta deve tornare al fornitore per difetto, errore o accordo commerciale. Non confonderlo con un ordine non arrivato o con un reso del cliente al banco. Parti dall'acquisto originario per conservare identità, costi e quantità disponibili al reso.
Il percorso è presente nel dominio dell'ordine e nei moduli di reso al fornitore. Nell'azienda fotografata non sono stati creati acquisti o resi: i passaggi che producono movimenti devono essere collaudati dal responsabile con un documento pilota prima dell'uso esteso.
Esempio didattico: hai ricevuto 8 pezzi e 2 sono già impegnati da un reso aperto. Una nuova richiesta non può trattare tutti gli 8 come nuovamente disponibili. Un doppio invio della stessa richiesta non deve generare un secondo impegno; dopo una risposta incerta verifica il documento prima di riprovare.
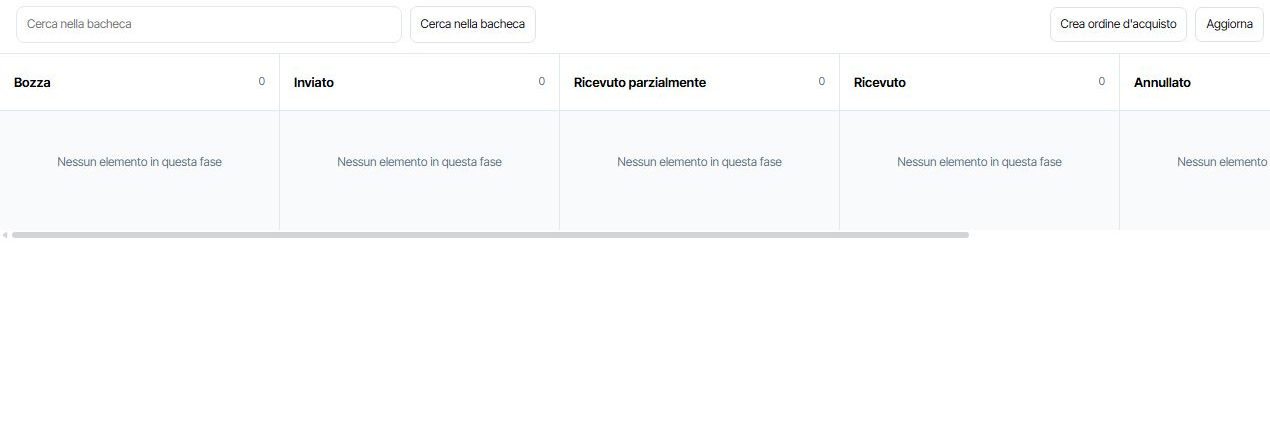
Quando il flusso consente di associare un reso già creato, controlla che appartenga allo stesso fornitore e magazzino e che non sia già collegato a un altro acquisto. Le sue righe devono rientrare nelle quantità dell'ordine. Non associare un documento soltanto perché i nomi commerciali degli articoli sembrano simili.
Il collegamento mantiene il contesto delle quantità restituibili e permette di leggere il ciclo dal dettaglio dell'acquisto. Una richiesta non annullata può impegnare quantità prima della spedizione fisica: leggi stato e righe, anziché interpretare il solo totale della bacheca.
Conta i pezzi, verifica varianti e magazzino d'origine, prepara i riferimenti previsti e registra la fase operativa corretta. La richiesta, l'autorizzazione e la spedizione hanno significati diversi. Controlla il movimento di uscita e la quantità risultante prima di chiudere il documento.
Conserva il riferimento alla conferma del fornitore o alla nota di credito. Un reso fisico può essere seguito da rimborso, sostituzione o compensazione; non scegliere automaticamente un esito finanziario diverso dall'accordo. Se il fornitore riceve meno pezzi, registra e risolvi la differenza con un riferimento verificabile.
Nell'ordine lo stato operativo e quello del pagamento sono separati. Merce ricevuta non significa fattura pagata; merce resa non significa automaticamente nota di credito incassata. Usa gli aggiornamenti di pagamento previsti per il documento reale e conserva metodo, riferimento e importo quando disponibili.
Le condizioni registrate nell'anagrafica aiutano a pianificare, ma non sostituiscono la fattura o l'accordo. Per conto vendita e commissione applica il processo concordato e non assimilare il costo all'acquisto definitivo senza verifica.
Quantità non selezionabile: controlla ricevuto e resi aperti. Collegamento respinto: controlla fornitore, sede e acquisto già associato. Stock inatteso: verifica se è stata eseguita una fase fisica o soltanto una richiesta. Saldo inatteso: confronta pagamento e nota di credito, senza correggere lo stock per sistemare una differenza monetaria.
Controllo finale: quantità reale, motivo documentato, reso collegato, movimento verificato e saldo finanziario trattato separatamente. Per le differenze inventariali leggi conteggi e rettifiche.
Discussione
0 commentiVerifica accesso…
Non ci sono ancora commenti.