Aggiornato il · 4 min di lettura
Riconcilia vendite e denaro, chiudi cassa e turno e verifica stampa, documenti fiscali e operazioni offline.
Guida operativa aggiornata al 8 ottobre 2026. Gli esempi e le schermate di collaudo sono identificati nelle didascalie.
Il valore delle vendite descrive la merce venduta. L'incasso netto considera gli importi ricevuti, gli incassi dei crediti precedenti e il denaro ricevuto per buoni regalo, meno i rimborsi in contanti. L'utilizzo di un buono non è un nuovo incasso. Per questo i due riepiloghi possono differire senza essere necessariamente sbagliati.
Esempio didattico: vendi 100 euro di merce, ricevi 40 e lasci 60 a credito. In quella operazione il valore vendita è 100 e l'incasso è 40. Quando incassi i 60 in seguito aumenta il denaro ricevuto, senza creare di nuovo la vendita originaria. Un buono regalo da 50 incassato oggi aggiunge denaro oggi, mentre il suo utilizzo futuro non lo aggiunge una seconda volta.
Se il conteggio differisce cerca prima un movimento mancante, un metodo sbagliato o un credito non ancora incassato. Non cambiare quantità del magazzino o registrare una vendita fittizia per far coincidere i contanti.
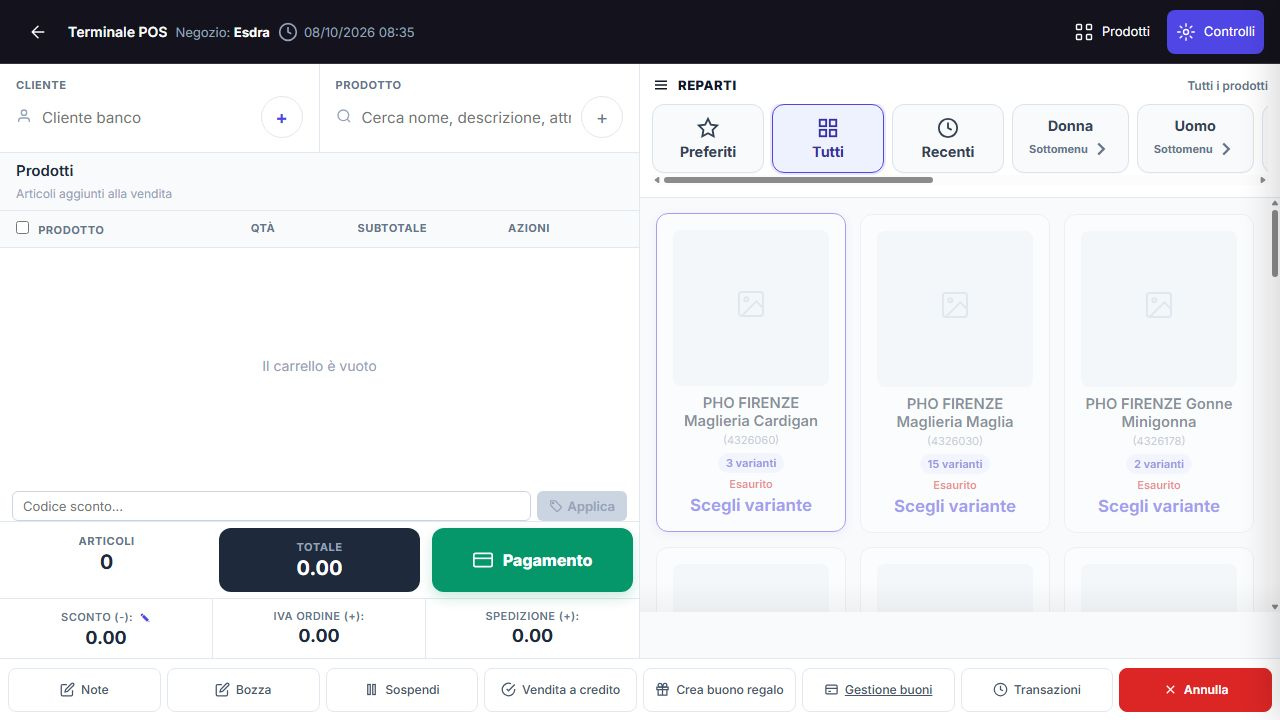
La dashboard e l'area Report permettono di leggere vendite, metodi, prodotti, categorie e operatori secondo le viste disponibili. Scegli intervallo, cassa e punto vendita prima del confronto. Un report di oggi e uno di tutto il mese non devono essere sommati come se fossero documenti distinti.
Per uno scostamento risali alla vendita e ai pagamenti. Il prezzo corrente del catalogo non è il valore storico della riga. Per il credito cliente controlla saldo e allocazione, mantenendo visibili gli importi non riconciliati. Per un buono confronta emissione e utilizzi, senza contarli entrambi come denaro nuovo.
In Controlli usa Dispositivi attivi per leggere il contesto disponibile e Connetti stampante termica per il percorso previsto. Prova la stampa con il dispositivo reale secondo la procedura del negozio. Stampa ultimo scontrino richiede di controllare che il riferimento sia quello corretto.
Una ricevuta commerciale stampata, un pagamento con carta e un documento fiscale hanno funzioni diverse. La presenza di pulsanti o endpoint non certifica una connessione a un registratore telematico o un'autorizzazione bancaria. Marca, collegamento e risultato devono essere verificati nell'ambiente reale.
Il codice contiene ricevute e report Z. La generazione di una ricevuta imposta uno stato di trasmissione iniziale pending: documento generato non significa documento già trasmesso. Verifica lo stato effettivo e il processo configurato prima di dichiarare concluso l'adempimento.
La chiusura della sessione Esdra non prova da sola la chiusura del dispositivo fiscale. Le regole fiscali, l'hardware e il canale effettivo vanno confermati con il responsabile competente; questa guida descrive il comportamento operativo osservato e non attesta una certificazione o una trasmissione non verificata.
Sono presenti moduli di coda e sincronizzazione offline con identificazione delle operazioni e stati di esito. La loro presenza nel codice non prova che ogni metodo, buono o dispositivo funzioni senza rete. Prima dell'uso serve un collaudo della postazione e delle condizioni consentite dal negozio.
Durante un'interruzione conserva il riferimento dell'operazione e verifica vendite o coda quando la rete torna. Un elemento fallito non è completato; uno già elaborato non deve creare un secondo documento. Non svuotare cache o dati locali della postazione prima di aver verificato le operazioni pendenti e il processo di recupero.
Se un pagamento bancario risulta eseguito ma la vendita Esdra non è confermata, confronta il riferimento e fai riconciliare il caso prima di addebitare di nuovo. Una risposta incerta richiede verifica, non una nuova operazione automatica.
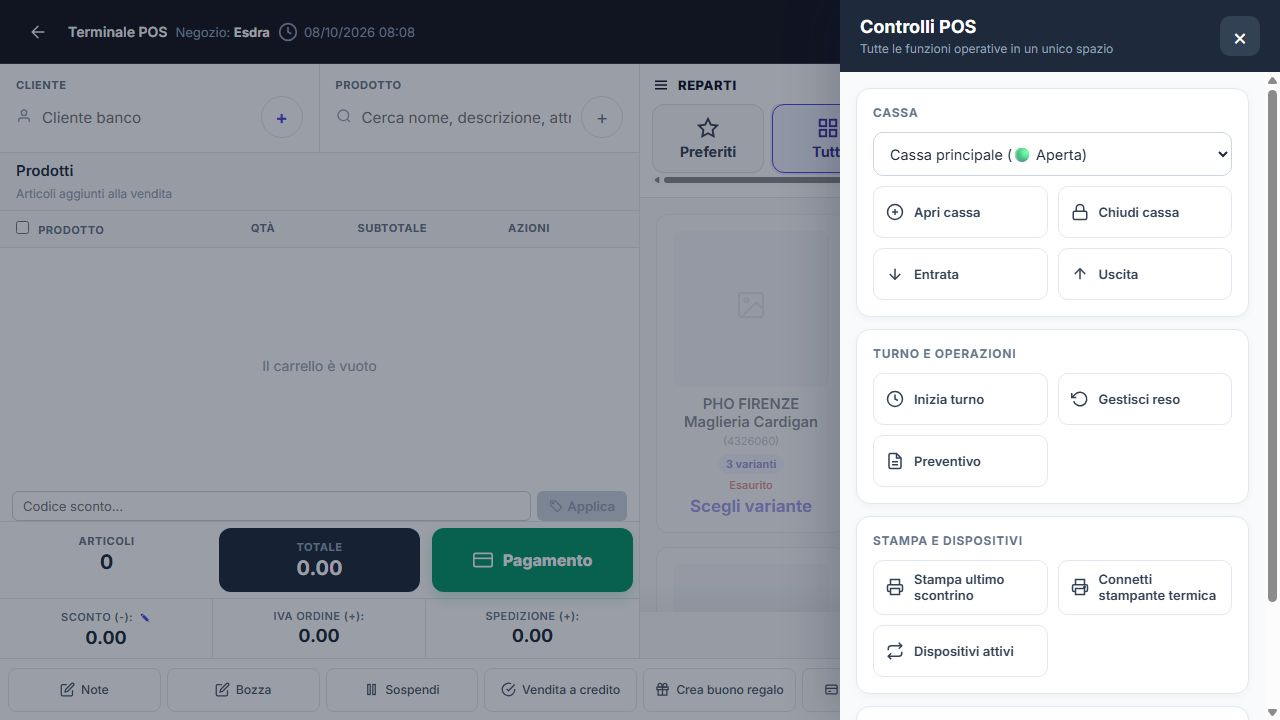
La giornata è riconciliata quando documenti, movimenti, incassi e contanti sono spiegabili, sessione e turno hanno lo stato corretto e gli eventuali problemi fiscali o offline restano identificati e assegnati. Non nascondere una differenza trasformandola in «nessuna attività».
Controllo finale: metodi confrontati, crediti e buoni separati, contanti contati, chiusura verificata e pendenti tracciati. Torna al percorso completo catalogo, magazzino e POS.
Discussione
0 commentiVerifica accesso…
Non ci sono ancora commenti.