Aggiornato il · 4 min di lettura
Parti dalla vendita originaria, scegli quantità ancora restituibili e controlla rimborso e rientro dello stock.
Guida operativa aggiornata al 8 ottobre 2026. Gli esempi e le schermate di collaudo sono identificati nelle didascalie.
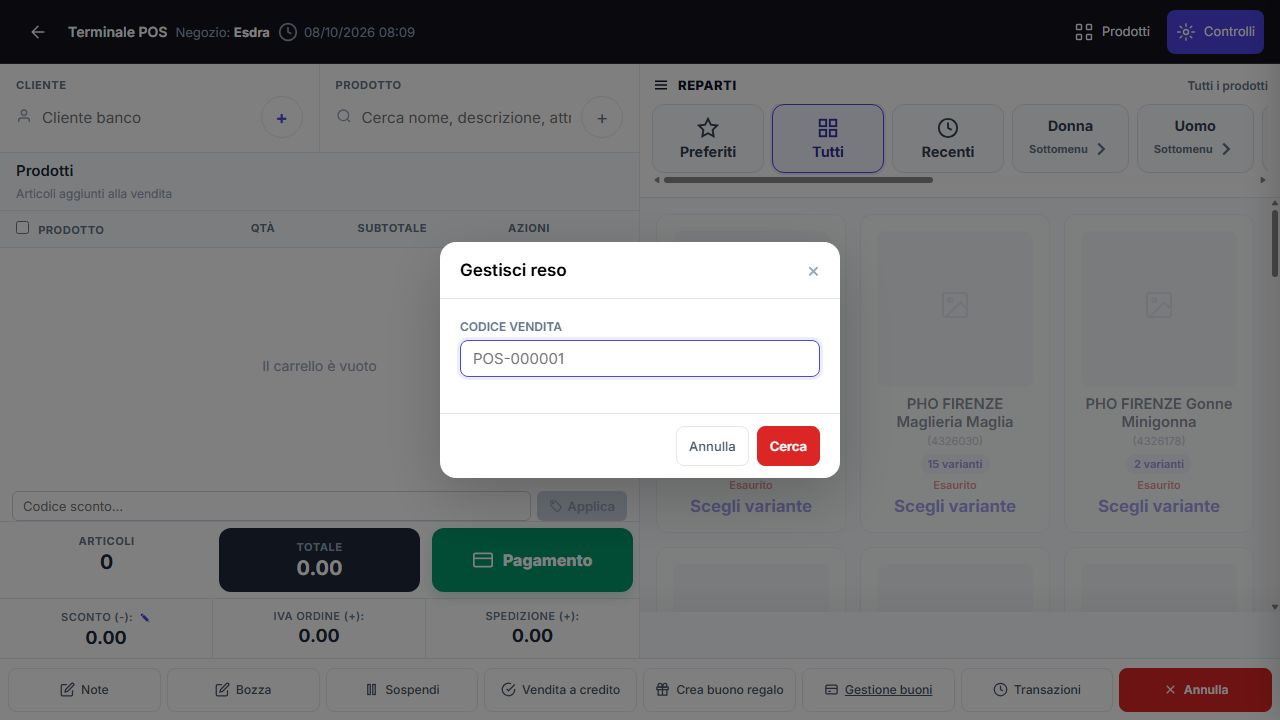
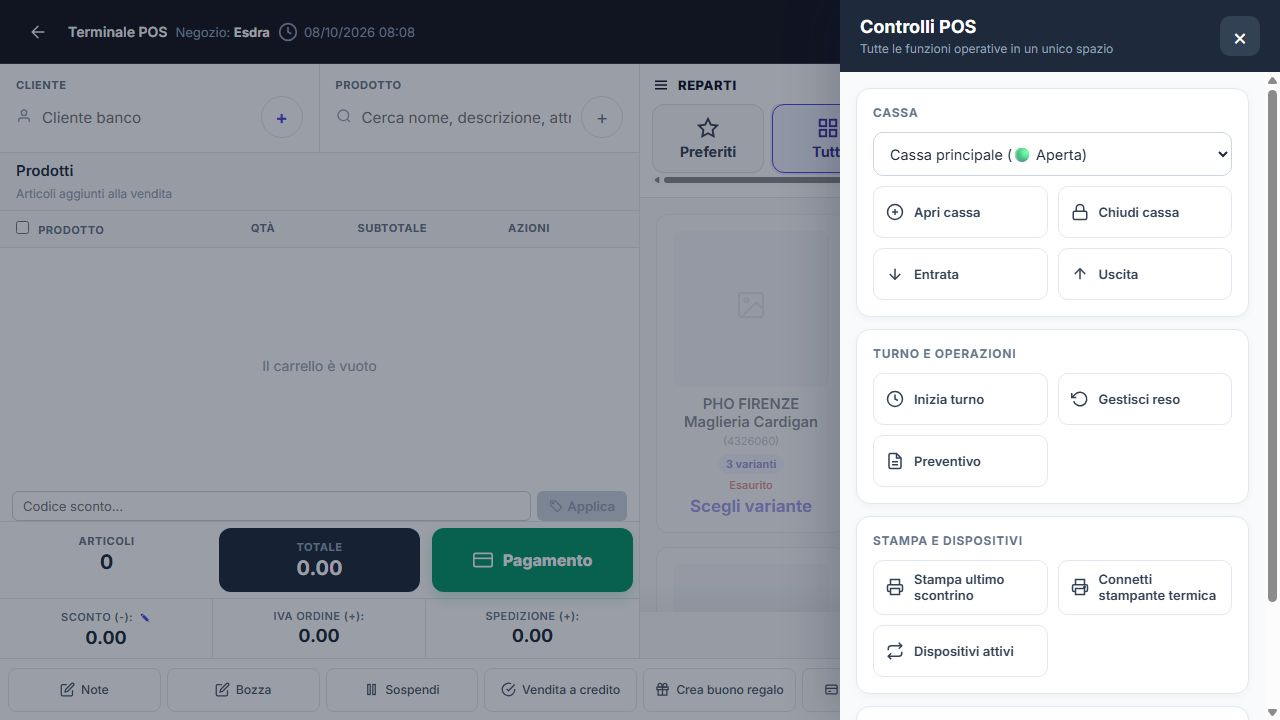
Per restituire merce già venduta usa Gestisci reso in Controlli. L'annullamento del carrello attuale e il reso di una vendita completata sono operazioni diverse. Conserva il riferimento del documento originario e verifica che la merce restituita corrisponda alle sue righe.
Il percorso aggiornato considera la vendita pagata, le righe valide e le quantità ancora restituibili. La politica commerciale del negozio resta da applicare: motivazione, condizioni del pezzo e modalità concordata non vanno dedotte dal fatto che il modulo permetta la selezione.
Se il codice non è trovato controlla azienda, trascrizione e origine della vendita. Non scegliere un altro documento soltanto perché contiene lo stesso modello. Una vendita non pagata o un caso a credito va gestito con il processo approvato, senza forzarlo nel rimborso di una vendita incassata.
Un reso parziale riguarda solo alcune righe o quantità. Esempio didattico: nella vendita c'erano tre pezzi della stessa variante e uno è già stato reso; ne restano due restituibili. La nuova richiesta deve rispettare quel residuo.
Il valore deriva dalla vendita originaria e dagli sconti applicati, con calcolo proporzionale e arrotondamento monetario. Il prezzo attuale del catalogo non è il riferimento per riscrivere il rimborso passato. Controlla il riepilogo prima di confermare, soprattutto quando la vendita aveva sconti d'ordine.
Il percorso supporta rimborso in contanti o buono reso, secondo le regole disponibili. Concorda l'esito con il cliente e la politica del negozio. Il rimborso in contanti è un'uscita reale della cassa; il buono reso crea un valore utilizzabile successivamente secondo layout, validità e regola scalare o singola.
Prima di un buono reso controlla il layout del tipo giusto, le condizioni e l'importo proposto. Un buono reso non è un nuovo buono regalo incassato: nasce dalla restituzione della merce e non rappresenta denaro nuovo ricevuto.
Il dominio aggiornato evita che la stessa operazione consumi due volte il residuo o registri due volte il rientro. Dopo un timeout controlla comunque il risultato prima di avviare una nuova richiesta. Non usare una nuova vendita negativa o una rettifica di stock per duplicare il reso già registrato.
Il pezzo rientrato fisicamente può richiedere controllo qualità o destinazione separata prima di tornare vendibile. Il rientro quantitativo non attesta automaticamente che il prodotto sia integro. Segui il processo del magazzino per quarantena, difetti o successivo reso al fornitore.
Per un cambio mantieni tracciabili restituzione e nuova scelta. Il nuovo articolo ha la propria variante, prezzo e disponibilità. Non alterare la riga della vendita originaria per far sembrare che il cliente avesse acquistato un'altra taglia.
Quantità non disponibile: confronta resi precedenti. Importo diverso dal listino: leggi prezzo e sconto originari. Stock inatteso: cerca il movimento della richiesta e la sede. Buono non trovato: verifica l'esito del reso e il tipo di documento, senza emetterne un altro come tentativo.
Controllo finale: vendita giusta, residuo rispettato, rimborso spiegabile, documento e stock verificati. Prosegui con gestione dei buoni.
Discussione
0 commentiVerifica accesso…
Non ci sono ancora commenti.